Overstappen naar een andere uitvaartverzekering kan altijd, maar sluit eerst de nieuwe polis af en stop pas daarna met de oude. De nieuwe premie gaat uit van uw huidige leeftijd, en meestal beantwoordt u opnieuw gezondheidsvragen. De oude polis kunt u vaak premievrij maken; afkopen kan niet bij elke uitvaartverzekering. Moet u nu een uitvaart regelen? Bel dag en nacht 085-0048099: u wordt automatisch doorverbonden met het team van onze vaste uitvaartpartner, dat uw vragen beantwoordt en, als u dat wilt, de uitvaart in gang zet bij een uitvaartverzorger bij u in de buurt.
Ook gezocht als: overstappen uitvaartverzekering, uitvaartverzekering overstappen, overstappen van uitvaartverzekering, andere uitvaartverzekering afsluiten, van uitvaartverzekeraar wisselen, oude uitvaartpolis vervangen.
- Overstappen betekent: een nieuwe polis afsluiten. Uw oude polis verhuist niet mee.
- De nieuwe premie gaat uit van uw leeftijd van nu; vaak volgen er gezondheidsvragen.
- Eerst de nieuwe polis rond en ingegaan, pas daarna de oude stoppen.
- De oude polis kunt u vaak premievrij maken; afkopen kan niet bij elke uitvaartverzekering (artikel 7:976 BW).
- Meeverzekerde kinderen meldt u bij de nieuwe verzekeraar opnieuw aan.
- Voor levensverzekeringen geldt volgens de AFM dertig dagen bedenktijd.
Is overstappen van uitvaartverzekering verstandig?
Soms wel, maar overstappen is nooit gratis: u ruilt een polis die al loopt in voor een nieuwe die opnieuw begint.
Bij een energiecontract of een zorgverzekering is overstappen een kwestie van een formulier. Bij een uitvaartverzekering werkt dat anders. U neemt uw polis niet mee; u sluit een nieuwe af.
Die nieuwe polis rekent met de leeftijd die u nu heeft. De verzekeraar stelt meestal opnieuw vragen over uw gezondheid. En de waarde die in de oude polis zit, gaat niet vanzelf mee naar de nieuwe.
Daar staat tegenover dat een oude polis soms niet meer past. Het bedrag is te laag, de vorm bindt nabestaanden aan één uitvaartorganisatie, of er liggen drie kleine polissen van vroeger naast elkaar. Dan kan overstappen wel iets opleveren.
Deze pagina gaat over de overstap zelf. Wilt u alleen stoppen, lees dan over uitvaartverzekering opzeggen. Wilt u eerst verzekeraars naast elkaar zien, kijk dan bij uitvaartverzekering vergelijken.
Wanneer is overstappen van uitvaartverzekering zinvol?
Overstappen loont vooral als de oude polis inhoudelijk niet meer past, niet alleen omdat een andere premie lager lijkt.
- U wilt meer keuzevrijheid. Bij een naturapolis is de uitvaart gekoppeld aan één organisatie. Kiezen nabestaanden bij de naturavorm van Monuta een andere uitvaartverzorger, dan keert Monuta alleen het vrij te besteden bedrag uit.
- Het verzekerde bedrag past niet meer. Een polis zonder indexatie houdt een vast bedrag, ook als de kosten stijgen. Soms is bijverzekeren bij de eigen verzekeraar eenvoudiger dan overstappen; vraag dat eerst na.
- U heeft meerdere kleine polissen. Oude polissen van ouders, een vereniging of een overgenomen verzekeraar zijn soms lastig overzichtelijk te houden. Wat er met zo'n polis kan, leest u bij oude begrafenispolis gevonden.
- U bent nog jong en gezond. Hoe jonger u instapt, hoe lager de premie; wie vroeg overstapt, verliest dus minder dan wie dat op latere leeftijd doet.
Wanneer is overstappen van uitvaartverzekering niet verstandig?
Overstappen valt vaak tegen als u ouder bent, gezondheidsklachten heeft of uw oude polis al lang loopt.
De premie gaat uit van uw leeftijd van nu. Monuta en a.s.r. zeggen het allebei op hun eigen site: hoe jonger u de verzekering afsluit, hoe lager de premie. Stapt u op uw zestigste over, dan rekent de nieuwe verzekeraar met zestig jaar. Voor hetzelfde verzekerde bedrag betaalt u dan doorgaans meer per maand dan bij een polis die u jong afsloot.
U beantwoordt opnieuw gezondheidsvragen. a.s.r. stelt bij een nieuwe aanvraag twee gezondheidsvragen, over aandoeningen in de afgelopen vijf jaar en over medicijngebruik. Antwoordt u ergens ja, dan beoordeelt een medisch adviseur uw aanvraag: u wordt gewoon geaccepteerd, geaccepteerd tegen een hogere premie, of niet geaccepteerd. Monuta vraagt bij het afsluiten ook naar uw gezondheid en die van wie u meeverzekert. U bent wettelijk verplicht die vragen naar waarheid te beantwoorden; wie iets verzwijgt, loopt het risico dat er later minder of niets wordt uitgekeerd. Meer hierover leest u bij uitvaartverzekering op latere leeftijd en medische keuring.
Uw oude polis heeft al waarde opgebouwd. Die waarde gaat niet mee. Maakt u de oude polis premievrij, dan blijft er een kleiner bedrag staan; koopt u hem af, dan ontvangt u meestal minder dan u aan premie betaalde. Monuta en a.s.r. rekenen bovendien allebei eenmalige kosten voor afkopen of premievrij maken.
U bent ouder dan 75. Een polis met premiebetaling sluit u bij Monuta af tot 75 jaar en bij a.s.r. tot en met 75 jaar. Wie ouder is, kan meestal niet meer gewoon overstappen.
Wat gebeurt er met de oude uitvaartverzekering als u overstapt?
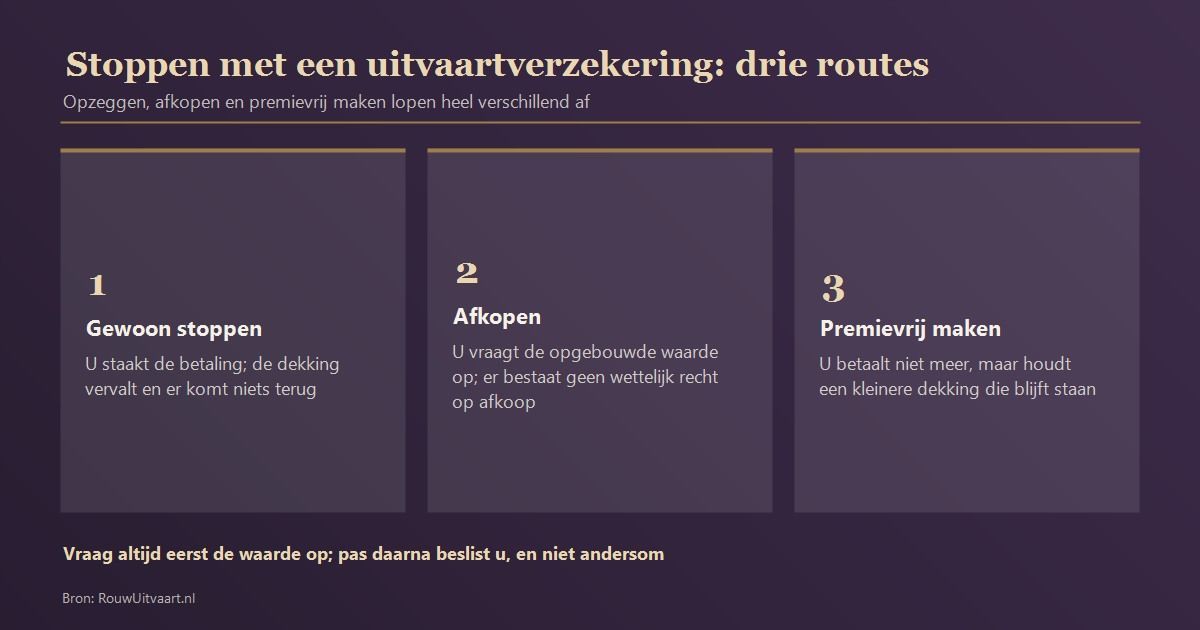
U heeft drie mogelijkheden voor de oude polis, en bij een uitvaartverzekering is afkopen geen wettelijk recht.
| Wat u doet | Wat er gebeurt | Let op |
|---|---|---|
| Premievrij maken | U betaalt niets meer; een lager verzekerd bedrag blijft staan en wordt bij overlijden uitgekeerd | Wettelijk recht als de polis premievrije waarde heeft (artikel 7:978 lid 2 BW); bij een heel klein bedrag kan dat in de voorwaarden zijn uitgesloten |
| Afkopen | De verzekering stopt en u ontvangt de afkoopwaarde | Geen wettelijk recht bij een uitvaartverzekering (artikel 7:976 BW); alleen als uw polisvoorwaarden het toestaan |
| Stoppen met betalen | De dekking vervalt meestal, of de polis wordt premievrij tegen een lager bedrag | Laat het nooit op zijn beloop; geef schriftelijk door wat u wilt |
| Laten doorlopen | U heeft twee polissen naast elkaar | Dubbele premie; kijk of het totaal past bij wat de uitvaart kost |
Artikel 7:976 van het Burgerlijk Wetboek zet het wettelijke afkooprecht uitdrukkelijk opzij voor verzekeringen die de kosten van lijkbezorging dekken. Of afkopen kan, staat dus alleen in uw polisvoorwaarden; a.s.r. schrijft zelf dat niet elke uitvaartverzekering kan worden afgekocht. Hetzelfde artikel beschermt de verzekering wel: de waarde en de rechten eruit zijn niet vatbaar voor beslag en blijven buiten een faillissement of schuldsanering. Dat is een reden om een oude polis niet zomaar af te kopen.
Heeft u geen voorkeur, dan levert premievrij maken in de regel meer op dan afkopen, omdat er dan bij overlijden nog een bedrag wordt uitgekeerd. Vraag bij de oude verzekeraar beide bedragen schriftelijk op. Hoe opzeggen, afkopen en premievrij maken precies werken, staat uitgewerkt bij uitvaartverzekering afkopen of premievrij maken.
Een nieuwe polis bekijken voordat u de oude stopt?
Op onze pagina's over Monuta en a.s.r. zetten wij de voorwaarden en bedragen naast elkaar, met de premieberekening per verzekeraar. De keuze en de polis blijven bij u.
Overstappen van natura naar kapitaal: wat verandert er?
Bij natura bepaalt de polis wie de uitvaart verzorgt; bij kapitaal krijgen nabestaanden geld en kiezen ze zelf.
Veel oudere polissen zijn naturapolissen: de verzekeraar levert diensten in plaats van geld. Kiezen nabestaanden bij de naturavorm van Monuta een andere uitvaartverzorger dan Monuta, dan keert Monuta alleen het vrij te besteden bedrag uit en vervalt het deel dat voor de begeleiding was gereserveerd.
De Uitvaartverzekering van a.s.r. keert een geldbedrag uit aan de erfgenamen of de uitvaartverzorger, zodat nabestaanden zelf kiezen wie de uitvaart verzorgt. Monuta heeft naast de naturavorm ook een geldvorm. Wie overstapt om keuzevrijheid, kijkt dus eerst naar de vorm en pas daarna naar de premie. Het volledige verschil met rekenvoorbeelden staat bij natura of kapitaal uitvaartverzekering.
Hoe stapt u over naar een andere uitvaartverzekering?
In zes stappen, met één vaste regel: de oude polis stopt pas als de nieuwe loopt.
Zoek de oude polis op
Pak het polisblad en de voorwaarden erbij. Noteer het verzekerde bedrag, of het een natura- of kapitaalpolis is, of er indexatie is, hoe lang u nog premie betaalt en wie er meeverzekerd zijn.
Vraag de waarde van de oude polis op
Vraag de oude verzekeraar schriftelijk naar de premievrije waarde en, als afkopen mogelijk is, naar de afkoopwaarde. Vraag ook welke kosten daarvoor gelden.
Bepaal welk bedrag u nodig heeft
Reken terug vanaf de uitvaart die u voor ogen heeft en kijk welk deel de oude polis daarvan al dekt, ook als u hem premievrij maakt.
Vraag de nieuwe polis aan
Bereken de premie op uw huidige leeftijd, beantwoord de gezondheidsvragen naar waarheid en wacht het besluit van de nieuwe verzekeraar af.
Laat de nieuwe polis eerst ingaan
Stop pas met de oude polis als de nieuwe is geaccepteerd, is ingegaan en de eerste premie is betaald. Meld meeverzekerde kinderen direct opnieuw aan.
Regel de oude polis schriftelijk
Kies premievrij maken, afkopen of opzeggen, geef dat schriftelijk door en bewaar de bevestiging bij uw polispapieren.
Hoe voorkomt u een gat in de dekking, of dubbele dekking?
Laat de twee polissen kort overlappen en gebruik de bedenktijd als vangnet, maar laat die overlap niet blijven bestaan.
Bedenktijd. Voor levensverzekeringen geldt volgens de AFM een bedenktijd van dertig dagen, in plaats van de veertien dagen bij de meeste andere financiële producten. Monuta noemt op de eigen site dertig dagen bedenktijd na ontvangst van de polis. Twijfelt u na het afsluiten, dan kunt u binnen die termijn zonder boete en zonder opgave van redenen terug. Controleer de exacte termijn altijd in de voorwaarden van uw nieuwe polis.
Ingangsdatum. Bij Monuta bent u verzekerd vanaf de ingangsdatum en de eerste premiebetaling. Bij a.s.r. beoordeelt eerst een medisch adviseur de aanvraag als u een gezondheidsvraag met ja beantwoordt. Zolang er geen besluit is, blijft de oude polis gewoon lopen.
Meeverzekerde kinderen. Kinderen gaan niet vanzelf mee naar de nieuwe verzekeraar; u meldt ze opnieuw aan. Bij a.s.r. is uw kind pas verzekerd drie maanden na de startdatum van uw nieuwe polis, en koopt u een oude a.s.r.-polis af, dan stopt de kinderdekking op dat moment. Laat de oude polis dus niet vervallen voordat de kinderen op de nieuwe staan. Meer daarover bij kinderen gratis meeverzekeren.
De belasting. De Belastingdienst telt de waarde van uitvaartverzekeringen per verzekerde samen, met 1 januari als peildatum. Ligt dat totaal boven de vrijstelling, waarvan het bedrag jaarlijks wordt vastgesteld, dan geeft u de volledige waarde op in box 3. Wie twee polissen naast elkaar laat lopen, doet er goed aan dat na te lopen.
Monuta of a.s.r.: waar let u op bij de nieuwe polis?
Kijk naar de vorm, de indexatie, de kinderdekking en de looptijd van de premie, en pas daarna naar het maandbedrag.
| Punt | Monuta | a.s.r. |
|---|---|---|
| Vorm | Naturavorm en geldvorm | Geldbedrag; nabestaanden kiezen zelf |
| Gezondheid | Gezondheidsvragen bij het afsluiten | Twee gezondheidsvragen; bij een ja een medisch adviseur |
| Indexatie | Nieuwe polis altijd geïndexeerd | Een keuze die u kunt aan- en uitzetten |
| Kinderen gratis mee | Tot de 18e verjaardag, na aanmelden | Tot 21 jaar, na aanmelden |
| Instappen met premiebetaling | Tot 75 jaar | Tot en met 75 jaar |
| Hoe lang u premie betaalt | Nieuwe polis: tot het overlijden | Minimaal vijf jaar, maximaal tot 86 jaar |
Bron: de eigen sites en de polisvoorwaarden van Monuta en a.s.r. Uw eigen polis en de actuele voorwaarden zijn altijd leidend.
Een uitgebreide vergelijking van beide verzekeraars staat bij Monuta of a.s.r. uitvaartverzekering vergelijken. Wat de premie op uw leeftijd ongeveer is en waardoor die wordt bepaald, leest u bij wat kost een uitvaartverzekering per maand. Twijfelt u of u wel moet verzekeren, lees dan sparen of verzekeren voor de uitvaart.
Welk bedrag verzekert u bij de nieuwe polis?
Reken terug vanaf de uitvaart die u voor ogen heeft en trek af wat de oude polis premievrij nog dekt.
Een overstap is een goed moment om het verzekerde bedrag opnieuw te bekijken. Via onze vaste uitvaartpartner gelden zes vaste samenstellingen:
- Crematie zonder afscheidsdienst: €1.750
- Crematie met klein afscheid: €4.000
- Crematie met afscheidsdienst: €7.500
- Eenvoudige begrafenis: €3.900
- Begrafenis met afscheidsdienst: €6.000
- Uitgebreide begrafenis: €9.400
Regelt u alles zelf, zonder opbaring, dan komt u uit op circa €800. Wat er in elke samenstelling zit, staat bij wat kost een uitvaart. Blijft de oude polis premievrij staan, dan hoeft de nieuwe alleen het verschil te dekken; dat scheelt premie.
Moet er nu een uitvaart geregeld worden?
Dan is overstappen niet aan de orde; kijk eerst welke polis er is en regel de uitvaart zelf of laat hem regelen.
Zo regelt u het zelf
Zoek eerst uit of de overledene verzekerd was. Hoe u een polis terugvindt, leest u bij uitvaartverzekering vinden van een overledene. Is er geen polis, dan is alles zelf doen, zonder opbaring, mogelijk voor circa €800; hoe dat gaat, staat bij uitvaart zonder verzekering.
Wilt u de uitvaart laten regelen?
Belt u ons, dan wordt u automatisch doorverbonden met het team van onze vaste uitvaartpartner, dat uw vragen beantwoordt en, als u dat wilt, de uitvaart in gang zet bij een uitvaartverzorger bij u in de buurt. U wordt direct geholpen en, als u dat wilt, wordt alles meteen in gang gezet. Een volledig verzorgde crematie kan via onze vaste uitvaartpartner vanaf €1.750 en een begrafenis vanaf €3.900, met of zonder verzekering.
Wat vindt u hier wel en wat niet?
Wij zetten de voorwaarden en bedragen naast elkaar; de keuze en de polis blijven bij u.
Veelgestelde vragen over uitvaartverzekering overstappen
Ja, dat kan altijd, maar u verhuist uw polis niet. U sluit bij de nieuwe verzekeraar een nieuwe verzekering af, met een premie op basis van uw huidige leeftijd en meestal met gezondheidsvragen. Pas als die polis is ingegaan, beslist u wat er met de oude gebeurt: premievrij maken, afkopen of laten doorlopen.
Dat hangt af van uw situatie. Overstappen kan zinvol zijn als u meer keuzevrijheid wilt, als het verzekerde bedrag niet meer past of als u meerdere oude polissen heeft. Het pakt vaak minder gunstig uit als u ouder bent of gezondheidsklachten heeft. Wij geven zelf geen verzekeringsadvies; daarvoor kunt u terecht bij een AFM-geregistreerd adviseur.
De premie hangt af van uw leeftijd op het moment dat u de verzekering afsluit en van het verzekerde bedrag. Stapt u op uw zestigste over, dan rekent de nieuwe verzekeraar met zestig jaar, niet met de leeftijd waarop u de oude polis ooit afsloot. Voor hetzelfde bedrag betaalt u dan doorgaans meer per maand.
Meestal wel. a.s.r. stelt bij een nieuwe aanvraag twee gezondheidsvragen; antwoordt u ergens ja, dan beoordeelt een medisch adviseur de aanvraag, met als uitkomst gewone acceptatie, een hogere premie of afwijzing. Monuta vraagt bij het afsluiten ook naar uw gezondheid. U bent wettelijk verplicht die vragen naar waarheid te beantwoorden.
Niet altijd. Volgens artikel 7:976 van het Burgerlijk Wetboek geldt het wettelijke afkooprecht niet voor uitvaartverzekeringen; of afkopen kan, staat in uw polisvoorwaarden. a.s.r. schrijft zelf dat niet elke uitvaartverzekering kan worden afgekocht. Is er wel een afkoopwaarde, dan ligt die meestal onder wat u aan premie heeft betaald.
Bij premievrij maken betaalt u geen premie meer, maar blijft er een lager verzekerd bedrag staan dat bij overlijden alsnog wordt uitgekeerd. Bij afkopen stopt de verzekering en ontvangt u de afkoopwaarde. Heeft de polis premievrije waarde, dan geeft artikel 7:978 lid 2 BW u het recht hem premievrij te laten voortzetten.
Pas als de nieuwe verzekering is geaccepteerd en is ingegaan. Zegt u eerder op en wordt u bij de nieuwe verzekeraar afgewezen of alleen tegen een hogere premie geaccepteerd, dan zit u zonder dekking of met een slechtere polis. Bij Monuta bent u verzekerd vanaf de ingangsdatum en de eerste premiebetaling.
Voor levensverzekeringen geldt volgens de AFM een bedenktijd van dertig dagen, in plaats van de veertien dagen bij de meeste andere financiële producten. Monuta noemt op de eigen site dertig dagen bedenktijd na ontvangst van de polis. Controleer de exacte termijn in de voorwaarden van uw nieuwe polis en annuleer schriftelijk.
Die moet u bij de nieuwe verzekeraar opnieuw aanmelden; dat gaat niet vanzelf. Bij a.s.r. is uw kind pas verzekerd drie maanden na de startdatum van uw nieuwe polis. Koopt u een oude a.s.r.-polis af, dan stopt de kinderdekking op dat moment. Laat de oude polis daarom niet te vroeg vervallen.
Dat is een keuze, geen plicht. Kiezen nabestaanden bij de naturapolis van Monuta een andere uitvaartverzorger, dan keert Monuta alleen het vrij te besteden bedrag uit. Een kapitaalpolis, zoals de Uitvaartverzekering van a.s.r., keert een geldbedrag uit, zodat nabestaanden zelf kiezen. Weeg dat af tegen de premie op uw huidige leeftijd.
Mogelijk. De Belastingdienst telt de waarde van uitvaartverzekeringen per verzekerde samen, met 1 januari als peildatum. Ligt dat totaal boven de vrijstelling, waarvan het bedrag jaarlijks wordt vastgesteld, dan geeft u de volledige waarde op in box 3. Heeft u tijdelijk twee polissen, loop dat dan even na.
Dan is overstappen niet aan de orde en kijkt u eerst welke polis er is. Met of zonder verzekering: belt u ons, dan wordt u automatisch doorverbonden met het team van onze vaste uitvaartpartner, dat uw vragen beantwoordt en, als u dat wilt, de uitvaart in gang zet bij een uitvaartverzorger bij u in de buurt.
Uitvaartverzekering overstappen: wat is de samenvatting?
Overstappen kan zinvol zijn, maar alleen met de nieuwe polis eerst rond en de oude daarna bewust geregeld.
Een nieuwe polis rekent met uw leeftijd van nu en vraagt meestal naar uw gezondheid. De oude polis maakt u vaak beter premievrij dan dat u hem afkoopt. Bekijk de voorwaarden per verzekeraar op Monuta uitvaartverzekering en a.s.r. uitvaartverzekering, en lees bij twijfel over de instapleeftijd ook uitvaartverzekering vanaf welke leeftijd.
Moet u nu een uitvaart regelen?
Belt u ons, dan wordt u automatisch doorverbonden met het team van onze vaste uitvaartpartner, dat uw vragen beantwoordt en, als u dat wilt, de uitvaart in gang zet bij een uitvaartverzorger bij u in de buurt. Met of zonder verzekering.
⚜️ RouwUitvaart.nl · Landelijk informatie- en verwijsplatform bij overlijden